


 お問い合わせ →
 03-6328-2881


「新規開拓の件数は増えているのに、売上の伸びが鈍い」「担当企業への定期訪問は続けているが、関係が深まっている実感がない」——こうした悩みを抱えるBtoB営業責任者は少なくないのではないでしょうか。
新規顧客の開拓コストは年々上昇し、営業人材の確保も難しくなるなか、既存顧客からの売上拡大、いわゆる「深耕営業」の重要性が改めて注目されています。
本記事は「BtoBマーケティングを経験則だけでなく、データと仮説検証に基づいて考える」という編集方針のもと、深耕営業を御用聞き営業と区別して体系立てて進めるための診断的な3ステップと、SaaS企業発のノウハウがなぜ非SaaS型BtoBでは機能しにくいのかという差別化の視点、顧客の予算編成という意思決定プロセスに関わる行動経済学の視点を組み合わせて解説します。
深耕営業とは? — 御用聞き営業・ルート営業との違い
深耕営業とは、すでに取引のある既存顧客に対して継続的にアプローチし、関係を深めながら新たな提案機会を見つけ出し、売上の拡大につなげる営業手法です。新規顧客の開拓(新規営業)とは異なり、すでに信頼関係の土台がある顧客を対象にするため、比較的低コストかつ再現性高く成果を出しやすいという特徴があります。
深耕営業はしばしば「御用聞き営業」や「ルート営業」と混同されますが、本質的に異なります。
・御用聞き営業:
顧客から依頼された注文を受けるだけの受動的な営業スタイル。顧客の潜在ニーズを引き出す動きがない
・ルート営業:
決まった顧客・ルートを定期的に巡回し、既存の取引を維持することが主目的。新たな提案や深掘りは必須要素ではない
・深耕営業:
既存顧客との関係を土台に、顧客自身も気づいていない課題やニーズを引き出し、能動的に新しい提案機会を創出する営業活動
3つの営業手法の違いを一覧にすると、以下のようになります。
|
観点 |
新規営業 |
ルート営業 |
深耕営業 |
|
主な目的 |
新規顧客の獲得 |
既存取引の維持 |
既存顧客からの売上拡大 |
|
対象 |
未取引の見込み顧客 |
既存顧客(巡回対象) |
既存顧客(関係深耕の対象) |
|
典型的なアクション |
リード獲得・初回提案 |
定期訪問・注文受付 |
課題の深掘り・新規提案の創出 |
|
主な成果指標 |
新規契約数・獲得件数 |
取引継続率・訪問件数 |
アップセル/クロスセル額・LTV |
つまり、深耕営業を機能させるポイントは、「定期的に顔を出す」こと自体ではなく、「顧客のどのタイミングで、何を提案すれば意思決定されやすいか」を能動的に見極め、仕掛けていくことにあります。この「タイミングの見極め」こそが、後述する予算サイクルからの逆算という考え方につながっていきます。
なぜ今、深耕営業が重要なのか
深耕営業の重要性が高まっている背景には、大きく2つの要因があります。
・新規開拓コストの上昇:
営業人材の確保が難しくなるなか、新規リードの獲得・育成にかかるコスト(人件費、広告費、商談化までの営業活動時間)は上昇傾向にあります。新規開拓と異なり、既存顧客はすでに自社の商品・サービスへの理解と信頼関係が土台にあるため、提案の検討から意思決定までのリードタイムを短縮しやすいという特徴があります。この「土台のある関係を活かす」という方向性こそが、深耕営業がコスト効率に優れる営業活動として注目されている理由です。
・LTV(顧客生涯価値)の重視:
単発の受注額だけでなく、顧客との取引期間全体でどれだけの価値を生み出せるかという視点が、BtoBマーケティング・セールスの双方で重視されるようになっています。深耕営業によるアップセル・クロスセルは、LTVを直接的に押し上げる手段です。
深耕営業の基本手段:アップセル・クロスセルとLTVの関係
深耕営業を具体的なアクションに落とし込む際の基本的な手段が、アップセルとクロスセルです。
◆ アップセル:
既存顧客に対して、現在利用している商品・サービスよりも上位グレードやより高単価のプランへの切り替えを提案すること
◆ クロスセル:
既存顧客に対して、現在利用している商品・サービスに関連する別の商品・サービスを合わせて提案すること
いずれも既存顧客との取引額を拡大し、LTVを高める手段ですが、SaaS企業のカスタマーサクセス(CS)部門とSaaS以外のBtoB企業では違いがあります。
SaaS企業では、プロダクトの利用ログやヘルススコアといった「利用データ」をもとに、アップセル・クロスセルの最適なタイミングを検知する手法が多く紹介されています。しかし、この「利用データ起点」の考え方は、SaaS以外の多くのBtoB企業(製造業、製造業向けの受託事業、人材サービスなど)ではそのまま当てはめることができません。
SaaS企業の「利用データ起点」が、非SaaS型BtoBでは機能しない理由
SaaS企業のカスタマーサクセスが深耕営業(アップセル・クロスセル)のタイミングを見極める際には、プロダクトの利用頻度・利用機能・利用者数の変化といった「利用データ」をトリガーにするのが一般的です。利用率が上がっている、特定の機能への依存度が高まっている、といったシグナルが、上位プランへの切り替えや追加オプションの提案タイミングを教えてくれます。
一方、非SaaS型のBtoB企業の多くは、顧客が自社の商品・サービスを「どう使っているか」を継続的に把握できる仕組みを持っていません。成果物の納品や契約更新のタイミング以外に、顧客の利用状況を可視化するデータがそもそも存在しないケースが多いためです。
つまり、SaaS企業の深耕営業ノウハウをそのまま非SaaS型BtoBに輸入しようとすると、「見るべきデータがない」という壁にぶつかります。この壁を越えるために必要なのが、利用データの代わりとなる別のトリガー——顧客企業の「予算サイクル」と「稟議(社内決裁)のタイミング」です。
BtoB企業の多くは年度単位で予算編成を行い、追加の支出や新規の取り組みには社内の稟議・決裁プロセスを経る必要があります。この予算編成・稟議のタイミングを把握し、逆算して提案を仕掛けることは、利用データを持たない非SaaS型BtoB企業にとって、深耕営業の有効な代替トリガーになります。
深耕営業を「診断」として設計する — 3ステップ
予算サイクルからの逆算を場当たり的な思いつきで終わらせず、再現性のある営業プロセスに組み込むには、医師が症状から原因を特定していく診断のように、仮説を立てて検証を重ねる進め方が有効です。
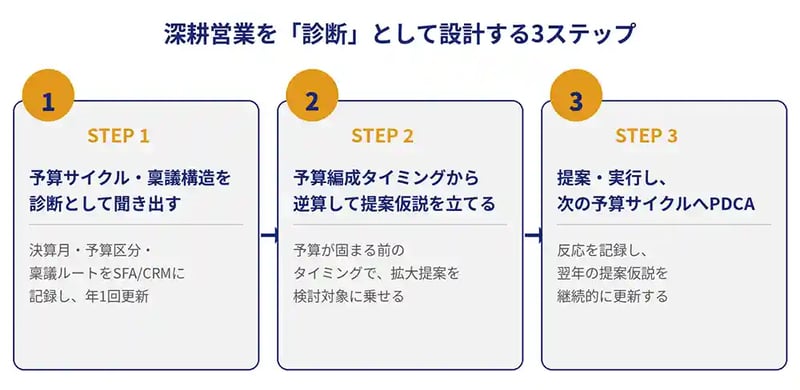
◆ STEP1:顧客の予算サイクル・稟議構造を「診断」として聞き出す
まずは既存顧客ごとに、次のような情報をヒアリングし、SFA/CRMに記録します。
・決算月・予算編成の時期:
年度の開始月、次年度予算の検討が始まる時期(多くの場合、決算月の3〜6ヶ月前)
・稟議のルート:
新規の支出や契約変更が、誰の承認を経て決裁されるか
・予算の枠組み:
自社サービスがどの予算区分(例:広告費/業務委託費/システム利用料など)に計上されているか
ポイントは、これらを一度聞いて終わりにしないことです。担当者の異動や組織変更によって、予算区分や稟議ルートが変わることは珍しくありません。年1回程度、定期的に更新する運用を組み込む必要があります。
◆ STEP2:予算編成タイミングから逆算して提案仮説を立てる
顧客の予算編成が始まる時期が分かれば、そこから逆算して提案のタイミングを設計します。例えば決算月の4〜6ヶ月前に次年度予算の検討が始まる顧客であれば、その直前のタイミングで「次年度に向けた拡大提案」を持ち込むことで、顧客側の予算案に組み込んでもらいやすくなります。
逆に、予算が固まった直後や、すでに決裁が終わった時期に大型の追加提案を持ち込んでも、「今期の予算にない話」として後回しにされやすくなります。これは次章で解説する行動経済学の観点からも説明できます。
◆ STEP3:提案・実行し、次の予算サイクルに向けてPDCAを回す
提案が受け入れられたかどうかに関わらず、どのタイミングでどのような提案をし、どう反応されたかを記録し、次の予算サイクルに向けて仮説を更新していきます。深耕営業は一度の提案で終わる単発の施策ではなく、顧客の予算サイクルに合わせて毎年繰り返す運用プロセスとして設計する必要があります。
なぜ「予算サイクルからの逆算」が効くのか — メンタルアカウンティング
予算編成タイミングに合わせて提案することが効果的である理由は、行動経済学における「メンタルアカウンティング(心理的会計)」という概念で説明できます。
メンタルアカウンティングとは、人や組織が実際には一つの財布・一つの予算全体でお金を管理しているにもかかわらず、心理的には用途ごとに別々の「勘定(アカウント)」に分けて管理する傾向のことです。この概念は、行動経済学者のリチャード・セイラーが1985年の論文で提唱しました。
BtoBの予算管理においても、この傾向は組織的な意思決定プロセスに現れると考えられます。一度年度の予算案として確定した「勘定」は、たとえ総額に余裕があっても、そこに含まれていない新しい提案を受け入れることに対して、心理的・手続き的な抵抗が生まれやすくなります。逆に、予算編成のプロセス自体がまだ進行中のタイミングであれば、その提案は「新しく検討する項目の一つ」として、同じ勘定の中で自然に比較検討の対象になります。
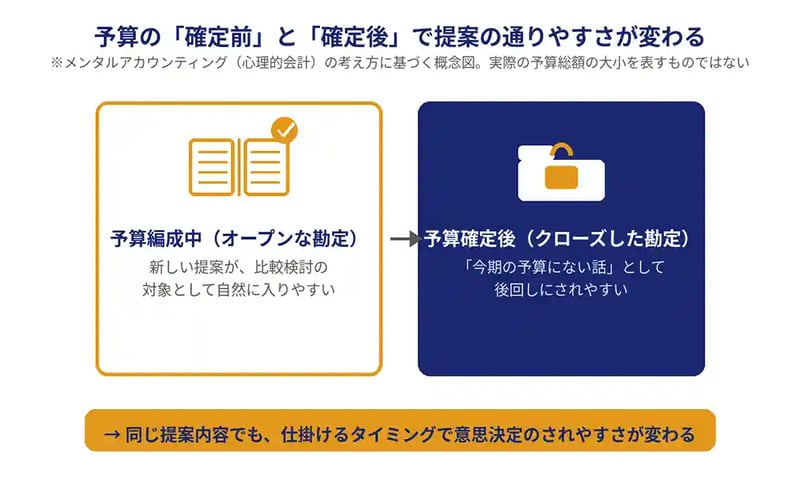
つまり、「予算が固まった後に良い提案を持ち込む」よりも、「予算が固まる前の、まだ検討の余地がある勘定に提案を乗せる」ほうが、実際の金額の大小に関わらず、意思決定されやすいということです。これが、深耕営業において予算サイクルからの逆算が有効に機能する行動経済学的な背景だと考えられます。
※メンタルアカウンティングは意思決定の傾向を説明する一つのモデルであり、すべての企業の稟議プロセスに同様に当てはまるとは限りません。決裁者の裁量や組織構造によって影響の度合いは異なります。
深耕営業が形骸化する3つの失敗パターン
◆ 失敗パターン1:御用聞きで終わってしまう
定期訪問や近況確認だけを繰り返し、顧客の潜在的な課題やニーズを引き出す問いかけをしないまま終わってしまうケースです。深耕営業は「会う頻度」ではなく「何を聞き出し、何を仕掛けるか」で成果が決まります。
◆ 失敗パターン2:SaaS型の「利用データ待ち」のまま動けなくなる
非SaaS型のBtoB企業でありながら、SaaS企業向けに書かれた一般的な深耕営業・カスタマーサクセスのノウハウをそのまま適用しようとし、「見るべき利用データがない」ことに気づかないまま、提案のタイミングを逃してしまうケースです。利用データがない場合は、予算サイクル・稟議タイミングという代替トリガーに切り替える必要があります。
◆ 失敗パターン3:予算サイクルや稟議ルートを一度しか確認しない
顧客企業の決算月や稟議ルートは、組織変更や担当者の異動によって変わることがあります。一度聞いた情報を更新せずに運用を続けると、実態とズレたタイミングで提案を仕掛けてしまい、せっかくの深耕営業の仕組みが機能しなくなります。
深耕営業を仕組み化する — 自社運用と外部活用の選択肢
◆ 自社で仕組み化する場合
SFA/CRMに「決算月」「予算区分」「稟議ルート」といった項目を追加し、営業担当者が商談のたびに更新する運用を定着させることが第一歩です。あわせて、予算編成タイミングの3〜6ヶ月前に自動的にリマインドが飛ぶような運用ルールを設けることで、属人化を防ぎながら深耕営業を継続できます。
◆ 外部の支援を活用する場合
自社に営業データを構造化するノウハウやリソースが不足している場合、営業プロセスの設計や顧客データの構造化を外部の専門家と一緒に進めるという選択肢もあります。特に、既存顧客向けの提案設計やアカウントごとの戦略立案においては、行動経済学などの顧客心理の知見を取り入れることで、提案の精度を高められる場合があります。
深耕営業のメリットとデメリット
深耕営業への取り組みを検討する際は、メリットだけでなく、運用上の注意点もあわせて理解しておくことが重要です。
◆ メリット
|
○ コスト効率の高さ |
既存顧客との信頼関係を土台にできるため、新規開拓に比べて意思決定までのリードタイムを短縮しやすく、営業活動のコスト効率が高くなりやすい |
|
○ LTV(顧客生涯価値)の向上 |
アップセル・クロスセルによって一社当たりの取引額が拡大し、LTVを直接的に押し上げる |
|
○ 紹介・好意的な口コミの創出 |
関係を深めるプロセスの中で、既存顧客からの紹介や好意的な評価が生まれやすくなる |
|
○ 解約・取引終了リスクの早期発見 |
定期的かつ能動的な関係構築の中で、顧客の不満や課題の芽を早期に察知しやすくなる |
◆ デメリット・注意点
|
△ 属人化しやすい |
担当者個人の経験や人間関係に依存しやすく、担当者の異動・退職によって顧客との関係が途切れるリスクがある |
|
△ 成果が見えるまでに時間がかかる |
新規開拓のような件数ベースの短期評価がしづらく、成果指標の設計自体に工夫が必要になる |
|
△ 特定顧客への依存度が高まるリスク |
深耕営業に注力しすぎると、少数の大口顧客への売上依存度が高まり、その顧客を失った際の経営への影響が大きくなる |
|
△ 「御用聞き」に陥りやすい |
本記事冒頭で触れたとおり、能動的な提案を伴わない定期訪問だけに終始してしまうと、深耕営業本来の効果が得られない |
深耕営業に向いている人の特徴、向いていないケース
◆ 向いている人の特徴
|
特徴 |
内容 |
|
傾聴力・質問力が高い人 |
顧客自身も気づいていない課題やニーズを、対話の中から引き出せる |
|
顧客企業の事業構造への関心が高い人 |
業界動向や顧客の決裁プロセス・予算構造に関心を持ち、情報を継続的に更新できる |
|
中長期的な視点で関係を育てられる人 |
単発の受注だけでなく、年単位の関係構築を前提に動ける |
|
社内の他部門と連携できる人 |
カスタマーサクセスやマーケティング部門が持つ顧客情報を取り入れ、提案の精度を高められる |
◆ 深耕営業が機能しにくいケース
一方で、事業特性によっては深耕営業の効果が限定的になる場合もあります。
|
ケース |
理由 |
|
取引単価が低いビジネスモデル |
深耕にかける時間に対して見込める売上拡大が小さく、1件あたりの深耕コストに対するリターンが小さくなりやすい |
|
スポット型の取引が中心の事業 |
契約期間が極端に短く、関係を深める時間的な余地が少ない |
|
顧客側の担当者・決裁者が頻繁に変わる業界 |
関係構築の土台が安定しにくく、STEP1で解説した予算サイクル・稟議構造の把握を継続的に更新する必要性が特に高い |
深耕営業に関するよくある質問
Q. 深耕営業とルート営業は何が違うのですか?
A.
ルート営業は、決まった顧客を定期的に巡回し、既存の取引を維持することが主な目的です。一方、深耕営業は、既存顧客との関係を土台に、顧客自身も気づいていない課題やニーズを能動的に引き出し、新たな提案機会を創出する点が異なります。ルート営業的な定期訪問を、深耕営業的な提案機会の創出につなげられるかどうかが、成果の分かれ目になります。
Q. 深耕営業に向いている人材の特徴は?
A.
顧客の話を深く聞き出すヒアリング力、業界動向や顧客企業の事業状況への関心、そして一度の提案で終わらせず中長期的に関係を育てる姿勢を持つ人材が向いていると言われます。あわせて、本記事で紹介したような予算サイクル・稟議構造を把握し、逆算して動ける段取り力も重要な要素です。
Q. 深耕営業とアップセル・クロスセルは同じ意味ですか?
A.
同じではありません。アップセル・クロスセルは、深耕営業を実行する際の具体的な手段の一つです。深耕営業という大きな営業方針のもとで、アップセル・クロスセルという提案を、適切なタイミング(本記事で紹介した予算サイクルからの逆算)で仕掛けていく、という関係になります。
Q. 顧客企業の予算サイクルがわからない場合はどうすればいいですか?
A.
まずは商談や定期訪問の場で、決算月や予算編成のおおまかな時期を直接尋ねることが基本です。担当者が答えにくい場合は、「稟議や予算の検討は大体いつ頃から始まりますか」といった形で、具体的な金額ではなくプロセスのタイミングに焦点を当てて質問すると、答えてもらいやすくなります。。
まとめ
深耕営業は、単なる定期訪問や御用聞きではなく、既存顧客との関係を土台にしながら、顧客自身も気づいていない課題やニーズを引き出し、新たな提案機会を能動的に創出していく営業活動です。
SaaS企業が得意とする「利用データ起点」のアップセル・クロスセルは、非SaaS型BtoB企業にはそのまま適用できません。代わりに、顧客企業の予算サイクルと稟議のタイミングから逆算して提案を仕掛けるというアプローチと、その効果を支えるメンタルアカウンティングの視点を組み合わせることで、非SaaS型BtoB企業でも再現性のある深耕営業の仕組みを構築できます。
感覚や経験だけに頼らず、データと行動経済学の視点を組み合わせて深耕営業に取り組むことで、既存顧客からの売上拡大とLTVの向上につなげていきましょう。
■BtoBリサーチを起点としたBtoBマーケティングといえばネオマーケティング
リサーチという事実を起点に、誰もが納得できる戦略を描き、実行まで一気通貫で伴走します。

ネオマーケティングは国内約3,075万人(提携含む)のアンケート会員を保有するパネルネットワークを構築、ご希望の調査対象者にリサーチを実施することが可能です。
マーケティング課題を解決し、必要なデータを取得するための調査設計から、調査結果の活用まで、伴走してご支援しています。リサーチを起点に、デジタルマーケティング、PR、ブランディング支援も行っています。
まずはネオマーケティングのサービス資料をご覧ください。

ご相談・お問い合わせ
以下のフォームよりお気軽にお問い合わせください。
お急ぎの方は、03-6328-2881までお電話ください。コンサルタントがすぐに対応します。
-
生成AIは「プロンプト」で攻略! 書き方の例と効果的に指示を出すポイント
-
ナショナルブランド(NB)とは?プライベートブランドとの違いやメリットを解説
-
商品開発の流れとは?6ステップの進め方と役立つノウハウを紹介
-
在留外国人に聞いてみた!日本で感じた5つの「不」【生活編】
-
生成AIの歴史からひもとく「急速な進化」の背景
カテゴリーから探す


